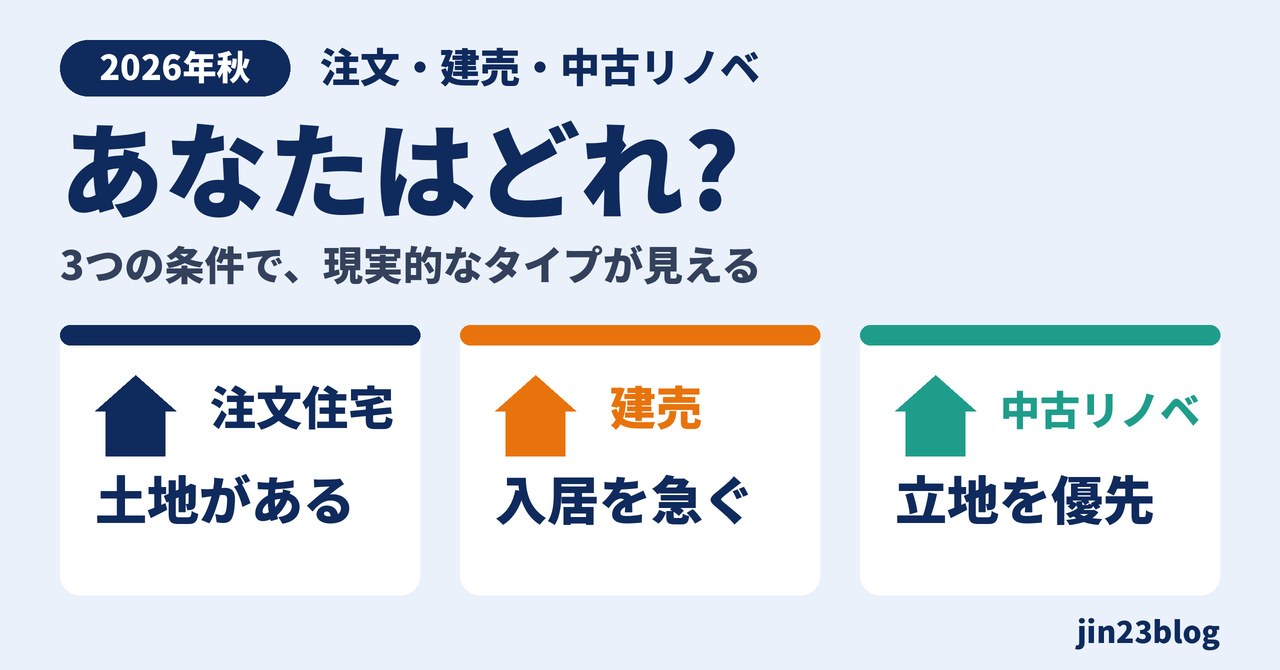
注文住宅、建売、中古+リノベ。
どれが現実的なのか、決めきれずにいませんか。
結論から言います。
2026年秋のいま、迷ったら次の3つで絞れます。
- 土地をすでに持っているか
- 入居をどれくらい急ぐか
- 住んでから、何を後から変えたいか
理由は、価格と金利の両方が動いているからです。
住宅金融支援機構の2025年度フラット35利用者調査では、すべての住宅タイプで平均所要資金が前年度より増えました。
さらに2026年10月のフラット35は、最低金利で3.83%。
現行制度になった2017年10月以降で、最も高い水準です。
タイプ選びを間違えると、毎月の返済が想定より重くなります。
逆に、条件に合うタイプを選べば、予算内で納得できる家に届きます。
元大手ハウスメーカーの営業マンとして見てきた視点と、最新データの両方から整理します。
3タイプの違いを、まず30秒で整理
最初に、3タイプの性格を表にします。
通常の比較軸に加えて、2つの独自軸を入れました。
- 住んでから出る追加費用の「見えにくさ」
- 後から変えられる範囲
家は、買った瞬間より、住んでからの10年で差がつくからです。
| 比較軸 | 注文住宅 | 建売住宅 | 中古+リノベ |
|---|---|---|---|
| 入居までのスピード(傾向) | 企画から入居まで1年前後が目安 | 完成済みなら数か月 | 物件探しと設計・工事で半年〜1年が目安 |
| 間取りの自由度 | 高い(土地の条件内) | 低い(ほぼ決まっている) | 中〜高(構造で壁を動かせない場合あり) |
| 追加費用の見えにくさ | 中:付帯工事や外構が見積もりから漏れやすい | 低〜中:総額は見えやすいが、仕様の差は見えにくい | 高:床下・配管・断熱は開けるまで分からない |
| 後から変えられる範囲 | 内装は可。構造・断熱は変えにくい | 内装・設備は可。構造・断熱は変えにくい | 工事のタイミングで、性能ごと手を入れやすい |
| 向く人 | 土地があり、時間をかけて作り込みたい人 | 早く入居し、総額を確定させたい人 | 立地を優先し、予算を抑えつつ自分好みにしたい人 |
営業をしていた頃、ある休日の商談で、30代のご夫婦からこう相談されました。
「建売か注文か、どちらも良く見えて決められない」。
そこで、紙に2つの軸だけ書きました。
「住んでから毎月いくらかかるか」と「後から変えられるか」です。
不思議なことに、その場で方向性が決まりました。
迷う人の多くは、物件の良し悪しではなく、判断の軸が足りないだけです。
3タイプを比べるなら、まず候補のメーカーを知ることから。
数字で見る「いま」の住宅市場
住宅金融支援機構の2025年度フラット35利用者調査(2026年7月24日公表)から、タイプ別の数字を見ましょう。
| 融資区分 | 利用割合 | 平均所要資金(前年度比) | 平均世帯年収 | 簡易年収倍率※ |
|---|---|---|---|---|
| 注文住宅(建物のみ) | 10.9% | 4,262万円(+326万円) | 719万円 | 約5.9倍 |
| 土地付注文住宅 | 21.8% | 5,313万円(+306万円) | 742万円 | 約7.2倍 |
| 建売住宅 | 23.5% | 4,215万円(+389万円) | 680万円 | 約6.2倍 |
| 中古戸建 | 20.5% | 2,783万円(+210万円) | 580万円 | 約4.8倍 |
| 中古マンション(参考) | 15.4% | 3,602万円(+569万円) | 745万円 | 約4.8倍 |
※簡易年収倍率は、平均所要資金を平均世帯年収で割った筆者の計算です。調査が公表する年収倍率とは算出方法が異なります。注文住宅(建物のみ)は土地代を含みません。この表はフラット35利用者のデータで、全国の購入者全体ではありません。
ここから読み取れることは3つあります。
1. 全タイプで価格が上がっている
建売は前年度比で389万円、注文住宅(建物のみ)は326万円の上昇です。
建設物価調査会の建築費指数でも、東京の木造住宅は2026年8月で152.7(2015年平均=100)と高い水準にあります。
「待てば安くなる」と言い切れる状況ではありません。
2. 中古住宅の利用割合は35.9%で、調査開始以来はじめて最多
中古戸建と中古マンションの合計が35.9%で、注文住宅の32.7%、分譲住宅の31.4%を上回りました。
新築の価格が上がるなか、中古を選ぶ人が増えています。
3. 中古の「安さ」は、買う人の層でも変わる
中古戸建の簡易年収倍率が低いのは、物件が安いだけではありません。
平均世帯年収が580万円と、他のタイプより低い層が買っていることも影響しています。
平均値だけで「中古なら安く済む」と決めるのは危険です。
注文住宅:向く人・向かない人・費用が膨らむ箇所
向く人
- すでに土地がある、または実家の土地に建てられる人
- 間取りや断熱・耐震の仕様を、自分で決めたい人
- 入居まで1年前後かけられる人
向かない人
- 入居時期が決まっていて、先延ばしできない人
- 打ち合わせの回数や判断の量が負担になる人
- 総額の上限が厳しく、仕様を詰める余裕がない人
費用が膨らみやすいのはここ
注文住宅は「本体価格」と「実際に払う総額」の差が出やすいタイプです。
差になりやすい項目は、次のとおりです。
- 地盤改良工事
- 屋外の給排水工事
- 外構(駐車場・塀・庭)
- 標準仕様から変えたオプション
金額は土地の条件で大きく変わります。
だからこそ、最初の見積もり段階で「付帯工事と外構を含めた総額」を出してもらうのが先決です。
営業時代に見た実感を、正直に言います。
最初の概算から最終の見積もりまでに、体感で2〜3割ほど上がる相談は珍しくありませんでした。
お客様が欲張ったからではありません。
最初の概算に、入るべき項目が入っていなかったことが多かったのです。
土地付きの平均所要資金(5,313万円)と、建物のみの平均(4,262万円)の差は、単純計算で約1,050万円です。
ただし対象者が違うため、これは土地代そのものではなく、あくまで目安です。
建築費が上がる今、どこを削り、どこを守るかは別記事で整理しています。
→ 建築費が上がる今、削っていいものと削ってはいけないもの(※スラッグ未確定・差し替え対象)
建売住宅:向く人・向かない人・見落としやすい点
向く人
- 子どもの入学や賃貸の更新に合わせて、早く入居したい人
- 完成した実物を見て、納得してから決めたい人
- 土地込みの総額を、早い段階で確定させたい人
向かない人
- 間取りや窓の位置に強いこだわりがある人
- 断熱や耐震の仕様を、自分で選びたい人
- 設計の過程を一緒に楽しみたい人
見落としやすい3つの点
1. 見た目が同じでも、仕様は違う
建売は、同じ価格帯でも断熱や設備のグレードに差があります。
パンフレットに「省エネ」とあっても、等級や性能値まで確認しないと比べられません。
2. 完成後は、構造や基礎を見られない
完成済みの物件は、壁や床の中を見られません。
第三者の住宅診断(ホームインスペクション)を入れられるか、事前に確認しましょう。
3. 諸費用の中身を確認する
売主から直接買う物件では、仲介手数料がかからないことがあります。
仲介会社を通す場合、4,215万円の物件なら、一般的な上限の計算式で仲介手数料は約146万円です。
物件価格だけでなく、購入総額で比較してください。
住宅ローン控除にも関わります。
新築で省エネ基準を満たさない住宅は、原則として控除の対象外です。
建売でも、省エネ性能の確認は欠かせません。
中古+リノベ:向く人・向かない人・隠れコスト
向く人
- 通勤や学区など、立地を最優先したい人
- 新築より総額を抑えつつ、自分好みにしたい人
- 工事の範囲を絞って、判断できる人
向かない人
- 追加費用が出る可能性を、予算に織り込めない人
- 「開けてみないと分からない」不確実さが苦手な人
- 入居までの時間を、できるだけ短くしたい人
リノベ費用は「幅」が大きい
公開されている目安では、戸建てのフルリノベーションは坪30万円〜100万円と、情報源によって幅があります。
30坪なら約900万円〜3,000万円です。
工事範囲(内装のみか、構造や断熱まで手を入れるか)で大きく変わります。
中古戸建の平均所要資金は2,783万円です。
ここにリノベ費用を単純に足すと、約3,700万円〜5,800万円になります。
フルで手を入れると、建売(4,215万円)や注文住宅の建物(4,262万円)と、価格が重なってきます。
「中古なら必ず安い」ではありません。
どこまで直すかで、安くも高くもなります。
見えにくい4つの隠れコスト
1. 耐震
1981年6月以降に建築確認を受けた建物が、新耐震基準です。
木造は、2000年にも接合部や基礎に関する基準が強化されました。
築年数を、この2つの年と照らして確認しましょう。
2. 断熱
古い住宅は、断熱が薄い傾向があります。
冬の朝に布団から出づらい、暖房が効かないといった暮らしに直結します。
リノベのときに、断熱も一緒に直せるかが分かれ目です。
3. 配管・シロアリ・雨漏り
壁や床を開けて初めて分かる劣化があります。
予算には、予備費をあらかじめ見込んでおくのが安全です。
4. 住宅ローンの手続き
中古でフラット35を使うには、物件検査に通る必要があります。
2025年4月からは、良質な中古住宅向けに金利を引き下げる「フラット35 中古プラス」も始まりました。
リフォーム費用を含めて借りられるか、金融機関に早めに確認しましょう。
ここで、営業時代に強く感じたことをお伝えします。
顧客は初心者で、営業側は情報を多く持っている。
この「情報の非対称性」が、いちばん大きくなるのが中古です。
売主も買主も、床下や配管の状態を完全には見られません。
私自身、立場上、自社の弱点を先に言いにくいもどかしさがありました。
だからこそ、中古では第三者のインスペクション(建物状況調査)と、既存住宅売買瑕疵保険の確認をおすすめします。
リノベで「壁を抜けるか」「水まわりを動かせるか」は、図面を見ないと分かりません。
総額・金利・住宅ローン控除で見る「現実性」
いまの金利局面を数字にする
2026年10月のフラット35(最低金利)は3.83%で、前月から0.37ポイント上がりました。
一方、主要銀行の変動金利は、上位で1%前後〜1%台前半です(2026年10月時点)。
固定と変動の差は、約2.8ポイントに広がっています。
借入3,000万円、35年返済、元利均等で試算すると、次のとおりです(筆者の計算)。
| 金利 | 毎月の返済額(目安) | 借入が500万円増えた場合 |
|---|---|---|
| 固定 3.83% | 約13.0万円 | 月約2.2万円アップ |
| 変動 1.0% | 約8.5万円 | 月約1.4万円アップ |
※金利は一例で、実際の適用金利は借入条件や審査で変わります。変動金利は、将来の金利上昇で返済額が増える可能性があります。日本銀行は2026年9月に政策金利を1.25%程度へ引き上げています。
ここで大事なのは、次の2点です。
- 固定で借りるなら、借入額の差が月々に響きやすい
- 変動で借りるなら、将来の上昇に耐えられる余裕が必要
つまり、いまは「総額を抑える選択肢」ほど現実的になりやすい局面です。
中古+リノベを範囲を絞って行う、建売で仕様を見極める、といった選び方です。
逆に、注文住宅で仕様を積み上げると、返済負担が重くなりやすくなります。
固定と変動、どちらが自分の家計に合うかは、複数の銀行を並べて初めて見えてきます。
住宅ローン控除はタイプで入口が違う
令和8年度の税制改正で、住宅ローン控除は2030年まで5年間延長されました。
控除率は0.7%、所得要件は合計所得2,000万円以下です。
2026年・2027年に入居する場合の借入限度額は、次のとおりです。
| 区分 | 借入限度額(子育て特例) | 控除期間 |
|---|---|---|
| 新築:認定住宅 | 4,500万円(5,000万円) | 13年 |
| 新築:ZEH水準省エネ | 3,500万円(4,500万円) | 13年 |
| 新築:省エネ基準適合 | 2,000万円(3,000万円) | 13年 |
| 新築:省エネ基準未満 | 原則、対象外 | ― |
| 中古:認定・ZEH水準省エネ | 3,500万円(4,500万円) | 13年 |
| 中古:省エネ基準適合 | 2,000万円(3,000万円) | 13年 |
| 中古:その他(一般) | 2,000万円 | 10年 |
※子育て特例は、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人が対象です。控除額は「年末のローン残高×0.7%」で、借入限度額が上限です。限度額2,000万円なら年間最大14万円、3,500万円なら24.5万円が上限の目安です。実際は残高の減少や納税額に左右されます。
読み取れるポイントは次の2つです。
- 新築は、省エネ性能が控除の入口になる
- 中古は、省エネ性能が高ければ控除期間が13年に伸びる(令和8年以降の入居分)
リノベで断熱や省エネ性能を高めると、控除でも有利になる可能性があります。
ただし、適用の可否は物件の性能や手続きで決まります。
購入前に、控除の対象になるかを必ず専門家に確認してください。
条件別:あなたはどれが現実的?
ここまでを、条件別にまとめます。
これは判定の目安で、物件や地域で結論は変わります。
| あなたの条件 | 現実的になりやすいタイプ | 理由 |
|---|---|---|
| 土地がある(実家の土地など) | 注文住宅 | 土地代が不要で、建物に予算を集中できる |
| 入居を急ぐ(入学・賃貸更新) | 建売住宅 | 完成済みなら入居が早く、総額も確定しやすい |
| 立地を優先し、総額を抑えたい | 中古+リノベ | 工事範囲を絞れば、総額をコントロールしやすい |
| 間取りに強いこだわりがある | 注文住宅/中古+リノベ | 設計の自由度が高い。構造の制約は要確認 |
| 断熱・耐震の性能を重視 | 注文住宅/性能の確認できる建売 | 仕様を数値で選べる。中古は性能向上の工事費も見込む |
| 金利上昇が不安で、借入を抑えたい | 建売/範囲を絞った中古+リノベ | 借入額の差が、月々の返済に直結する |
| 追加費用の不確実さが苦手 | 建売住宅 | 実物と総額が早く見える |
条件が複数重なって迷うなら、プロに並べて相談するのが近道です。
店舗で顔を見て話したい方と、忙しくて出かけられない方で、窓口を使い分けられます。
資金計画や土地探しも含めて、無料で相談できます。
契約前チェックリスト
3タイプ共通
- 本体・付帯工事・諸費用を含めた「総額」の見積もりをもらった
- 金利が1%上がった場合の、毎月の返済額を試算した
- 省エネ性能を確認し、住宅ローン控除の対象になるか確かめた
- 複数の会社・物件を比較してから決めた
注文住宅
- 地盤改良・屋外給排水・外構の費用を、別枠で確認した
- 標準仕様と、オプションになる境目を確認した
- 設計の制約(柱・窓・間取りのルール)を契約前に聞いた
建売住宅
- 断熱等級や耐震等級など、仕様を数値で確認した
- 第三者の住宅診断を入れられるか確認した
- 仲介手数料の有無を含め、購入総額で比較した
中古+リノベ
- 新耐震基準(1981年6月以降)かどうか確認した
- インスペクション(建物状況調査)を実施した
- 既存住宅売買瑕疵保険の加入可否を確認した
- 工事の予備費を、予算に見込んでいる
- フラット35の物件検査や、リフォーム費用の借り方を確認した
よくある質問
Q1. 年収はいくらあれば、どのタイプが買えますか?
平均値から見た目安は、先ほどの表のとおりです。
ただし、これは「必要年収」ではありません。
返済負担率は、2024年度の調査で平均23.2%でした。
自分の家計で、無理なく払える額から逆算してください。
Q2. 建売は、注文住宅より品質が低いのですか?
一概には言えません。
品質は、メーカーや物件ごとの仕様と施工管理で決まります。
建売は、タイプで判断せず、仕様と診断の結果で判断しましょう。
Q3. 中古+リノベは、新築より本当に安いですか?
工事の範囲しだいです。
内装中心なら抑えやすく、構造や断熱まで直すと新築に近づきます。
見積もりは、物件購入前に取るのが安全です。
Q4. 金利が上がるいま、固定と変動はどちらがよいですか?
どちらが正解とは言えません。
固定は返済額が読みやすい一方、いまは金利が高めです。
変動は当面の返済が軽い一方、将来の上昇リスクがあります。
家計の余裕と、金利が上がったときの許容額で選びます。
Q5. 今買うべきですか?待つべきですか?
地価・建築費・金利のいずれも、今後を断定することはできません。
待てば安くなる保証も、上がり続ける保証もありません。
購入時期は、自己資金と返済計画、家族の事情で決めるのが現実的です。
※制度や金利の適用は個別の条件で変わります。最終的な判断は、金融機関や専門家にご確認ください。
まとめ
2026年秋、注文住宅・建売・中古+リノベのどれが現実的かは、3つの条件で決まります。
- 土地を持っている → 注文住宅が現実的になりやすい
- 入居を急ぎ、総額を早く確定したい → 建売が現実的になりやすい
- 立地優先で、工事範囲を絞れる → 中古+リノベが現実的になりやすい
価格も金利も高い局面です。
だからこそ、「どれを選ぶか」と同じくらい、「いくら借りるか」が大切になります。
どのタイプでも、総額・金利・省エネ性能の3点は、必ず契約前に確認してください。
1社・1物件だけで決めないことが、後悔を減らす最大のコツです。
まずは気軽にカタログを集めて、自分の「基準」を作るところから始めてみてください。
家づくりの第一歩は、比べることから。
コメント